Cuánto se paga de ITP en Asturias: el 8, el 9 o el 10 % según el valor íntegro del inmueble, el 4 % y el 6 % para quien la compra como vivienda habitual siendo joven de hasta 35 años, familia numerosa, monoparental o víctima de violencia de género, y para las zonas rurales, el 3 % de las segundas o ulteriores transmisiones de vivienda protegida y el 20 % de gran tenedor.
En Asturias el ITP de una vivienda usada no es un porcentaje: son tres. El 8 % hasta 300.000 euros, el 9 % entre 300.000,01 y 500.000 y el 10 % por encima, con una trampa que no cuenta casi nadie: no es una escala por tramos, sino un tipo único que se elige mirando el valor íntegro del inmueble y se aplica a toda la base. Una casa de 310.000 euros paga el 9 % sobre los 310.000, no el 8 % sobre los primeros 300.000. El tipo baja al 4 % hasta 150.000 euros y al 6 % por encima siempre que la casa constituya o vaya a constituir tu vivienda habitual y seas joven de hasta 35 años, familia numerosa, familia monoparental o mujer víctima de violencia de género, o si la vivienda está en una zona rural de un concejo en crisis demográfica o en riesgo de despoblamiento. No hay límite de renta ni de patrimonio, pero sí dos plazos que lo tumban: habitarla en seis meses y quedarte tres años. Hay además un 3 % para las segundas o ulteriores transmisiones de vivienda protegida y, desde el 3 de diciembre de 2025, un 20 % para grandes tenedores. Se autoliquida con el modelo 600 en 30 días hábiles desde la firma.
¿Vas a comprar una casa en Asturias y lo único que quieres saber es cuánto te va a costar el impuesto? Te damos la cifra antes de nada: el ITP en Asturias es del 8 % hasta 300.000 euros, del 9 % entre 300.000,01 y 500.000 y del 10 % por encima de ahí, y baja al 4 % o al 6 % si la casa va a ser tu vivienda habitual y eres joven de hasta 35 años, familia numerosa, familia monoparental o mujer víctima de violencia de género, o si la vivienda está en una zona rural en riesgo de despoblamiento.
Y ahora la parte que cuesta dinero de verdad, la que casi ninguna tabla de comunidades explica: esa tarifa no funciona por tramos. No pagas el 8 % de los primeros 300.000 y el 9 % de lo que pase de ahí. Pagas un solo tipo sobre todo el valor, elegido según lo que valga la casa entera. Cruzar la línea de los 300.000 euros por un céntimo cuesta 3.000 euros más de impuesto.
Hoy te contamos la tarifa asturiana completa con sus fechas, quién tiene derecho a los tipos reducidos y qué requisito los tumba, el 20 % nuevo de los grandes tenedores, el plazo y el modelo con los que se presenta, y un detalle que casi nadie explica: desde cuándo se aplica cada cifra. Porque en este impuesto manda el día de la escritura, no el día en que lo consultas.
Al grano, que es a lo que has venido. En Asturias, comprar una vivienda de segunda mano cuesta un 8, un 9 o un 10 % de impuesto de transmisiones patrimoniales, según lo que valga el inmueble, y ese porcentaje baja al 4 % o al 6 % si encajas en alguno de los colectivos que protege la norma asturiana.
La norma que manda aquí es el Decreto Legislativo 2/2014, de 22 de octubre, que aprueba el texto refundido de las disposiciones legales del Principado de Asturias en materia de tributos cedidos por el Estado. Los tipos viven en el capítulo IV de su título I, y esta es la tarifa general del artículo 26, en una redacción que sigue igual desde el 30 de octubre de 2014:
| Valor del bien o derecho | Tipo aplicable | Cuánto sale en una casa de ese valor |
|---|---|---|
| Entre 0 y 300.000 euros | 8 % | 200.000 euros → 16.000 euros |
| Entre 300.000,01 y 500.000 euros | 9 % | 400.000 euros → 36.000 euros |
| Más de 500.000 euros | 10 % | 600.000 euros → 60.000 euros |
Hasta aquí, lo que ya habrás visto resumido por ahí como «8-10 %». Ahora viene lo que ese guion se come, y que en una compra media vale varios miles de euros.
Esta es la particularidad asturiana que más dinero mueve y la que casi nadie cuenta. El artículo 26 dice que la cuota se obtiene aplicando sobre la base liquidable «el tipo de gravamen que resulte de la siguiente tarifa atendiendo al valor íntegro del bien o derecho». No dice que el primer tramo pague al 8 % y el exceso al 9 %. Dice que el valor de la casa elige un único tipo y ese tipo se aplica a toda la base.
Traducido a euros, que es como se entiende. Dos pisos casi idénticos en Oviedo:
💡 El salto es brutal justo en la frontera. Una casa de 300.000 euros clavados paga 24.000 euros. Una de 300.000,01 euros paga 27.000. Un céntimo más de valor, 3.000 euros más de impuesto. Y en la segunda frontera igual: 500.000 euros pagan 45.000 y 500.000,01 pagan 50.000.
Consecuencia práctica antes de negociar el precio: si tu compra anda rondando los 300.000 o los 500.000 euros, los últimos euros de la negociación no son neutros. Súbete un poco por encima de la línea y el impuesto te come varias veces lo que has ganado bajando el precio.
El mismo artículo 26 remata la frase con una coletilla que casi nadie lee: el tipo se elige por el valor íntegro del bien «con independencia de que la transmisión, constitución o cesión objeto de gravamen no se realice sobre la totalidad del mismo».
Un ejemplo de los que duelen. Compras la mitad de una casa que vale 600.000 euros, porque la otra mitad ya era tuya o porque compráis entre dos y cada uno declara su parte. Tu base son 300.000 euros, pero el tipo no lo decide tu base: lo decide el valor íntegro de la casa, que son 600.000. Pagas el 10 % de 300.000, es decir 30.000 euros.
Compara: quien compra una casa entera de 300.000 euros tiene exactamente la misma base y paga el 8 %, o sea 24.000 euros. Misma base imponible, 6.000 euros de diferencia, solo porque en un caso el inmueble completo vale el doble.
Antes de aplicar ningún porcentaje hay que saber sobre qué. Y aquí manda una regla estatal, no asturiana: desde el 11 de julio de 2021, en los inmuebles la base imponible es el valor de referencia del Catastro a la fecha de devengo, y solo se toma el precio de la escritura o el valor declarado si son superiores a ese valor de referencia (artículo 10.2 del texto refundido estatal del ITPAJD).
Así que el orden es este:
¿Y si el valor de referencia es más alto de lo que has pagado de verdad? Tienes que autoliquidar sobre él, pero no te quedas sin defensa: ese valor solo se puede impugnar recurriendo la liquidación que te practique la Administración o pidiendo la rectificación de tu propia autoliquidación (artículo 10.3). Y si el inmueble no tiene valor de referencia o el Catastro no puede certificarlo, algo que en la Asturias rural pasa más de lo que parece, la base pasa a ser la mayor de tres magnitudes: el valor declarado, el precio pactado o el valor de mercado.
⚠️ Cuidado con el cruce de las dos reglas: si el valor de referencia de tu casa es de 305.000 euros y tú la compras por 290.000, tu base son 305.000 y tu tipo es el 9 %. El valor de referencia no solo sube la base, también puede empujarte al tramo siguiente.
Y para lo demás, cada cosa en su sitio. Si lo que buscas es la mecánica general del impuesto (qué es exactamente el ITPAJD, sus tres modalidades, quién es el sujeto pasivo o qué pasa si no lo pagas), está explicado con calma en nuestra guía del impuesto de transmisiones patrimoniales. Si lo que quieres es el presupuesto completo de la compra, con notaría, registro, gestoría y tasación incluidos, lo tienes en la de impuestos y gastos al comprar una casa. Y una frontera que conviene dejar clara desde el principio: el ITP grava las transmisiones onerosas, las que se pagan. Si el piso te llega por herencia o por donación, eso es otro impuesto y lo tienes en el impuesto de sucesiones.
Aquí está el dinero de verdad. El artículo 32 bis del texto refundido asturiano monta una segunda tarifa, mucho más barata, para cinco situaciones. En su redacción vigente desde el 1 de enero de 2026, es esta:
| Valor del inmueble | Tipo aplicable | Frente al general |
|---|---|---|
| Hasta 150.000,00 euros | 4 % | La mitad del 8 % |
| Más de 150.000,00 euros | 6 % | Frente al 8, al 9 o al 10 %, sin techo de valor |
Y estas son las cinco puertas de entrada, siempre que la vivienda constituya o vaya a constituir tu vivienda habitual:
💡 Lo que no hay en Asturias, y esto es una buena noticia enorme comparado con otras comunidades: no hay límite de renta, ni límite de patrimonio, ni requisito de no tener otra casa. El artículo 32 bis no exige ninguna de esas cosas. Lo único que mira es el valor del inmueble, tu situación personal y que vayas a vivir allí.
Lo que el artículo 32 bis tampoco hace es definir qué es familia numerosa ni qué es familia monoparental a efectos del ITP, ni decir cómo se acredita cada situación. El texto refundido asturiano sí define esos términos, pero lo hace «a los efectos de la presente deducción» dentro de sus artículos de renta, y esa definición no se extiende al impuesto de transmisiones. Así que antes de autoliquidar al 4 % confirma en el Ente Público de Servicios Tributarios con qué documento se acredita tu caso. No lo damos por supuesto porque la norma no lo dice.
La tabla reducida funciona igual que la general en lo que aquí importa: un tipo único sobre todo el valor, no una escala por tramos. Y su frontera está en los 150.000 euros. Con un matiz que conviene tener presente: el artículo 32 bis solo rotula «valor del inmueble» y no repite la coletilla del valor íntegro del artículo 26, así que si compras solo una parte de la casa, pregúntalo antes de autoliquidar.
Un euro más de valor, 3.000 euros más de impuesto. Es literalmente el mismo mecanismo del artículo 26, pero con la línea puesta en otro sitio. Si estás negociando alrededor de esa cifra, merece la pena mirar el valor de referencia del Catastro antes de cerrar el precio, porque es esa cifra (o el precio, si es mayor) la que decide de qué lado caes.
Dicho esto, el 6 % sigue siendo un chollo comparado con el general, y no tiene techo. Un joven de hasta 35 años que compre su vivienda habitual por 600.000 euros paga el 6 %, o sea 36.000 euros, en lugar del 10 % que serían 60.000. Son 24.000 euros de diferencia por firmar bien.
Este es el apartado donde se pierde el beneficio, y no en el momento de firmar, sino después. El artículo 32 bis exige dos cosas y las exige de verdad:
La propia norma salva tres situaciones en las que la vivienda no pierde el carácter de habitual:
⚠️ Ese límite de un año de la reforma es el que se cuela. Si te compras un piso para reformarlo entero y las obras se alargan catorce meses, ya no llegas: el tipo reducido decae aunque las obras estuvieran justificadas. Ponlo en el calendario el día de la escritura, no cuando el constructor te diga que se retrasa.
⚠️ ¿Y si incumples, qué te toca hacer? El artículo 32 bis no lo dice, y llama la atención porque otros beneficios asturianos sí lo regulan expresamente: los artículos 28.2, 31.3, 37.3, 38.3, 32 sexies.3 y 39 bis.3 mandan presentar autoliquidación complementaria con los intereses de demora. Para el 32 bis manda la regla general del artículo 122.2 de la Ley General Tributaria: cuando después de aplicar un beneficio fiscal se pierde el derecho por incumplir los requisitos a los que estaba condicionado, hay que ingresar la cantidad aplicada de forma indebida junto con los intereses de demora. El precepto no fija plazo propio, así que en cuanto sepas que no vas a llegar, pregunta el cómo y el cuándo en el Ente Público en lugar de esperar a que te escriban.
Detalle pequeño y muy rentable: los tipos del 4 % y del 6 % se aplican también a los anexos adquiridos conjuntamente con la vivienda, con un límite máximo de un trastero y dos plazas de garaje por vivienda. Está en el apartado 3 del artículo 32 bis y entró en vigor el 1 de enero de 2025.
Traducción: si compras el piso y el garaje en la misma operación, el garaje también va al 4 %. Si los compras en dos escrituras distintas o si te llevas tres plazas, la parte que se sale del límite tributa al tipo general que le corresponda.
Esta es la puerta más asturiana de todas, y la que más ha cambiado. Desde el 1 de enero de 2026, la norma ya no define por su cuenta qué es un concejo despoblado: se remite al Decreto 83/2025, de 23 de junio, que establece la zonificación demográfica del Principado y regula el Indicador Sintético de Estado Demográfico.
Esa zonificación clasifica los concejos asturianos en cuatro categorías: dinámicos, inestables, en crisis demográfica y en riesgo de despoblamiento. Las dos últimas son las que abren la puerta al tipo reducido, y suman 53 concejos: 30 en crisis demográfica y 23 en riesgo de despoblamiento. Es decir, buena parte del mapa asturiano.
Dos avisos antes de que des nada por hecho:
Y una diferencia que se escapa: para el caso rural la norma habla de segundas o ulteriores transmisiones de viviendas, mientras que para los cuatro colectivos habla de adquisiciones de vivienda sin más. Si compras a estrenar no estás en el ITP de todas formas, pero conviene saber por qué está redactado así.
Hay un tipo aún más bajo, y es independiente de tu edad y de tu familia. El artículo 27, vigente desde el 30 de octubre de 2014, fija el 3 % en las segundas o ulteriores transmisiones de viviendas calificadas de protección pública por el Principado, siempre que la vivienda constituya o vaya a constituir la vivienda habitual del comprador y con dos condiciones más que se miran a fecha de devengo:
Aquí sí hay requisito de no acumular casas, al contrario que en el 32 bis. Y los plazos de habitar en seis meses y quedarse tres años son exactamente los mismos. En un piso protegido de 180.000 euros, el 3 % son 5.400 euros frente a los 14.400 del tipo general: 9.000 euros de diferencia.
Si te toca esta casilla, mira también qué te llevas después en la renta: Asturias tiene una deducción por inversión en vivienda habitual protegida, y otra por emancipación de jóvenes de hasta 35 años que usa la misma franja de edad que el tipo reducido del ITP.
Este es el cambio más gordo del ITP asturiano en años y no aparece en ninguna tabla resumen de comunidades, porque es reciente. El artículo 31 bis, añadido por la Ley 3/2025, de 19 de noviembre, y vigente desde el 3 de diciembre de 2025, sube al 20 % el tipo de las transmisiones de vivienda cuando quien compra es un gran tenedor.
¿Y quién es gran tenedor a estos efectos? La norma lo define y hay que leerlo con cuidado, porque incluye a quien se convierte en gran tenedor con la propia compra:
El mismo artículo deja fuera dos supuestos: que el comprador sea promotor social de vivienda o entidad privada sin ánimo de lucro que provea vivienda a personas en vulnerabilidad residencial, acreditado con certificado de la consejería de vivienda, y las adquisiciones destinadas a sede social o centro de trabajo del propio adquirente.
⚠️ En una vivienda de 200.000 euros la diferencia es de 24.000 euros: 16.000 al 8 % general frente a 40.000 al 20 %. Y si tu escritura es anterior al 3 de diciembre de 2025, este tipo no existía: se te aplica la tarifa general del artículo 26.
Hay un segundo frente en el mismo artículo, pensado para el alquiler turístico: también tributa al 20 % la transmisión de edificios enteros de viviendas cuyo destino vaya a ser vivienda de uso turístico. Con tres precisiones que cierran las puertas de atrás:
Si compras a estrenar no pagas ITP: pagas IVA y, por la escritura, la cuota variable de actos jurídicos documentados. Asturias tiene aquí sus propios tipos, y conviene mirar la tabla antes de firmar porque hay una fila que la gente se atribuye por error:
| Escritura de... | Tipo AJD | Dónde está y desde cuándo |
|---|---|---|
| Primera copia de escritura o acta notarial con cuantía, inscribible y no sujeta a TPO ni a operaciones societarias: la compraventa de vivienda nueva con IVA, la obra nueva, la división horizontal | 1,2 % | Art. 34 · desde el 30 de octubre de 2014 |
| Préstamo con garantía hipotecaria | 1,5 %, pero lo paga el banco | Art. 34 bis · desde el 1 de enero de 2019 |
| Compra de vivienda habitual de protección pública que no goce de exención, por beneficiario de ayudas económicas del Estado y del Principado | 0,3 % | Art. 35 · desde el 1 de enero de 2019 |
| Transmisión con renuncia expresa a la exención de IVA | 1,5 % | Art. 36 · desde el 30 de octubre de 2014 |
| Obra nueva o división horizontal de edificios de viviendas destinadas a alquiler para vivienda habitual | 0,3 % | Art. 37 · desde el 30 de octubre de 2014 |
| Transmisión de vivienda a empresa inmobiliaria para destinarla a alquiler | 0,3 % | Art. 38 · desde el 30 de octubre de 2014 |
Si tu compra tributa por transmisiones patrimoniales, es decir si compras vivienda usada, no pagas además este 1,2 %. La cuota gradual de actos jurídicos documentados solo grava lo que no está sujeto a transmisiones patrimoniales onerosas ni a operaciones societarias, y así lo dice el artículo 31.2 del texto refundido estatal en la redacción vigente desde el 1 de enero de 2003. Por eso esta tabla es la de quien compra a estrenar, no la de quien compra de segunda mano.
Y la letra pequeña de las dos filas del 0,3 % del alquiler. Los artículos 37 y 38 no regalan ese tipo: lo condicionan a que, dentro de los diez años siguientes, no se produzca ninguna de cinco circunstancias, las mismas en los dos artículos. Que alguna vivienda pase dos años continuados sin arrendar, que se transmita, que algún contrato de arrendamiento dure menos de seis meses, que se arriende amueblada obligándose el arrendador a servicios propios de la industria hostelera, o que se arriende a parientes hasta el tercer grado de los promotores, empresarios, socios, consejeros o administradores. Si ocurre cualquiera de ellas, el apartado 3 de ambos artículos obliga a pagar mediante autoliquidación complementaria la parte del impuesto que se dejó de ingresar más los intereses de demora.
⚠️ La fila de la hipoteca no es tuya. El 1,5 % del artículo 34 bis existe, pero desde el 10 de noviembre de 2018 el sujeto pasivo del AJD en las escrituras de préstamo con garantía hipotecaria es el prestamista, no tú (artículo 29 del texto refundido estatal). Lo que pagas tú al comprar obra nueva es el 1,2 % de tu escritura de compraventa.
Y una ausencia que conviene saber: en Asturias no hay un AJD reducido para jóvenes ni para familias numerosas. El único tipo rebajado que puede tocarte al comprar tu casa es el 0,3 % del artículo 35, y su literal es más estrecho de lo que suele contarse: pide ser beneficiario de «ayudas económicas percibidas de la Administración del Estado y de la Administración del Principado de Asturias» para adquirir vivienda habitual de protección pública «que no goce de la exención prevista en la normativa del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados». Dos avisos ahí: la norma usa la copulativa «y», así que no des por hecho que basta con una de las dos ayudas, y si tu escritura ya está exenta por la norma estatal, este tipo no es el tuyo. Confírmalo en el Ente Público antes de autoliquidar. El propio artículo 35 remite además a la Ley 35/2006 del IRPF para saber qué cuenta como vivienda habitual.
Y una más, que no es un tipo sino una deducción: si lo tuyo es construir vivienda protegida, el artículo 39 bis deduce el 100 % de la cuota de AJD en las escrituras y actas notariales relacionadas con esa construcción, vigente desde el 1 de enero de 2024, siempre que se haya solicitado ese régimen a la administración competente y se haga constar en el documento. Y con un plazo que la tumba si se pasa: la deducción no resulta de aplicación si transcurren tres años desde la celebración del contrato, o cuatro si lo que se transmite son terrenos, sin obtener la calificación o declaración provisional. En ese caso toca autoliquidación complementaria con los intereses de demora. Si quieres entender bien esta modalidad, tenemos ficha propia del impuesto de actos jurídicos documentados y otra de los impuestos relacionados con las hipotecas.
No todo el ITP es vivienda. Estos son los demás tipos asturianos, con su artículo:
Cómo se declara la compraventa de un coche, con el valor fiscal según las tablas de precios medios y la depreciación por antigüedad, lo tienes en nuestra guía de impuestos relacionados con los vehículos. Aquí solo te damos los tipos asturianos, que es lo que cambia según dónde vivas.
Aquí es donde se pierde dinero por pura logística. Asturias no ha fijado un plazo propio distinto del estatal en su texto refundido, así que rige la regla general: treinta días hábiles a contar desde el momento en que se cause el acto o contrato, según el artículo 102.1 del Reglamento del ITPAJD. El propio Ente Público de Servicios Tributarios del Principado lo dice igual de claro en su guía: «el plazo general para presentar el impuesto es de 30 días hábiles desde la fecha del acto o contrato».
⚠️ Hábiles, no naturales. Treinta días hábiles son bastante más de un mes de calendario, así que hay margen. Pero no lo apures hasta el último día: el cómputo depende de qué días resulten inhábiles en tu caso, y pasarte un día ya cuesta recargo. Si vas justo, pregúntalo en el Ente Público antes que después.
Lo demás, en corto:
¿Y si se te ha pasado el plazo? Presenta tú, y presenta antes de que la Administración se mueva, porque de eso depende todo lo demás. El artículo 27 de la Ley General Tributaria se titula «Recargos por declaración extemporánea sin requerimiento previo», y su apartado 1 define «requerimiento previo» muy ancho: «cualquier actuación administrativa realizada con conocimiento formal del obligado tributario conducente al reconocimiento, regularización, comprobación, inspección, aseguramiento o liquidación de la deuda tributaria». Si llegas antes que eso, el recargo es del 1 % más otro 1 % por cada mes completo de retraso, calculado sobre el importe a ingresar, y a partir de los doce meses sube al 15 % más intereses de demora. Ese recargo se reduce además un 25 %, pero con dos condiciones a la vez: que ingreses el resto del recargo en el plazo que se abre con su notificación, y que hayas ingresado toda la deuda de la autoliquidación al presentarla, o que tengas concedido un aplazamiento o fraccionamiento de esa deuda con aval o certificado de seguro de caución (artículo 27.5 de la misma ley). Presentar tarde por tu cuenta siempre sale más barato que esperar a la carta.
⚠️ Y no sale más barato por poco. En una casa de 300.000 euros la cuota son 24.000. Si presentas por tu cuenta con dos meses de retraso, el recargo es del 2 %: 480 euros. Si antes te ha llegado una notificación del Ente Público, ya no juega el artículo 27: juega el artículo 191 de la misma ley, que sanciona dejar de ingresar la deuda que debiera resultar de la autoliquidación, y su modalidad leve es una multa del 50 % de lo dejado de ingresar, o sea 12.000 euros. El propio artículo 191 lo dice al revés: solo queda fuera quien «regularice con arreglo al artículo 27». Unos días de diferencia, más de once mil euros.
Y ojo con las deducciones del 100 %. Que el suelo rústico, la maquinaria agraria o los terrenos para vivienda protegida te dejen la cuota a cero no te libra de presentar. El artículo 51.1 del texto refundido estatal y el artículo 98.1 de su reglamento obligan a presentar el documento, o una declaración si no lo hay, en el plazo del artículo 102, sin excepción por el importe. Y presentar tarde cuando no hay perjuicio económico para Hacienda es infracción del artículo 198 de la Ley General Tributaria: multa fija de 200 euros, que se queda en la mitad si presentas tú antes de que te requieran. Cuota cero no es «no hay nada que hacer».
Este es el detalle técnico que más errores provoca cuando alguien busca «cuánto es el ITP en Asturias» y se encuentra una tabla de hace tres años. El impuesto se devenga el día en que se realiza el acto o contrato gravado en transmisiones patrimoniales, y el día en que se formaliza el acto en actos jurídicos documentados (artículo 49.1 del texto refundido estatal del ITPAJD).
Consecuencia práctica: el tipo y los requisitos que te aplican son los que estaban vigentes el día de tu escritura, no los de hoy. Y en Asturias el tipo general del artículo 26 no ha cambiado desde 2014, pero el régimen de tipos reducidos ha cambiado cuatro veces en cinco años:
| Si tu escritura es de... | Qué tipo reducido existía |
|---|---|
| Hasta el 31 de diciembre de 2021 | No existía el artículo 32 bis. El único tipo rebajado de vivienda era el 3 % de vivienda protegida del artículo 27. |
| Del 1 de enero de 2022 al 31 de diciembre de 2023 | 6 % único, y solo para viviendas en zonas rurales en riesgo de despoblación. Nada para jóvenes, familias numerosas ni víctimas de violencia de género (Ley 6/2021). |
| Del 1 de enero al 31 de diciembre de 2024 | Aparece la tabla 4 % / 6 % y entran jóvenes de hasta 35 años, familias numerosas y mujeres víctimas de violencia de género. Concejo en riesgo de despoblación era el de hasta 20.000 habitantes con una caída de población del 10 % desde el año 2000 (Ley 4/2023). |
| Del 1 de enero al 31 de diciembre de 2025 | Entran las familias monoparentales y los anexos (un trastero y dos plazas de garaje). Desde el 3 de diciembre, además, nace el 20 % de gran tenedor (Ley 8/2024 y Ley 3/2025). |
| Desde el 1 de enero de 2026 | La definición de concejo rural pasa a la zonificación del Decreto 83/2025 (riesgo de despoblamiento o crisis demográfica) y desaparece el criterio de los 20.000 habitantes (Ley 5/2025). |
Tres consecuencias muy concretas de esa tabla:
⚠️ Y esto se cruza en las dos direcciones. Si te aplicaste un tipo reducido que en la fecha de tu escritura no existía, lo que te llega es una liquidación complementaria con intereses de demora. Y si pagaste de más porque nadie te dijo que sí tenías derecho, todavía puedes pedir la rectificación de tu autoliquidación: el impuesto prescribe a los cuatro años contados desde que se acabó el plazo de presentación.
Un dato caducado que va a seguir circulando. Hasta el 31 de diciembre de 2025 existió en Asturias un tipo del 3 % (artículo 31) para la segunda o ulterior transmisión de viviendas a empresas inmobiliarias que las destinasen al alquiler de vivienda habitual. Está derogado con efectos del 1 de enero de 2026 por la disposición derogatoria única de la Ley 5/2025, de 31 de diciembre. Si te encuentras ese 3 % en una tabla, no está inventado: está caducado. Curiosamente, su gemelo de AJD, el 0,3 % del artículo 38, sigue vivo.
El ITP no se acaba cuando lo pagas. Cuando algún día vendas esa casa tendrás que calcular la ganancia patrimonial en el IRPF, y ahí el ITP que pagaste forma parte del valor de adquisición: el artículo 35.1.b) de la Ley del IRPF incluye «los gastos y tributos inherentes a la adquisición, excluidos los intereses», siempre que los hayas pagado tú.
Ojo con la confusión más común: el ITP no se deduce en la renta del año en que lo pagas. No es una deducción, es un coste que se incorpora al valor de adquisición y que te resta ganancia el día que vendas. Por eso hay que guardar la autoliquidación, la escritura y las facturas de notaría y registro: son dinero a futuro. Cómo se calcula esa ganancia lo tienes en nuestra guía de la plusvalía al vender tu vivienda.
Y ya que estás con Asturias, no te dejes lo otro sobre la mesa: la comunidad tiene sus propias deducciones autonómicas en la renta, con varias pensadas justo para lo mismo que el ITP rebajado (emancipación de jóvenes, vivienda protegida, alquiler y concejos en riesgo de despoblación). Son otro impuesto y otro momento, pero se pierden por el mismo motivo que los tipos reducidos del ITP: por no pedirlas.

Todos los tipos, deducciones y plazos de este artículo se comprobaron uno a uno el 3 de septiembre de 2026 contra la redacción vigente de cada norma en el texto consolidado del BOE y contra las webs oficiales del Principado de Asturias y, cuando la cifra ha cambiado, también contra las redacciones anteriores, versión a versión. Si vas a firmar, compruébalo tú también aquí:
Un aviso de método, porque puede costarte dinero de verdad: en Asturias el tipo general lleva sin moverse desde 2014, pero los tipos reducidos han cambiado cuatro veces desde 2022. Si te encuentras una tabla que solo dice «6 % en zonas rurales», es la de 2022 y 2023. Si dice «3 % para viviendas destinadas al alquiler», está derogada desde el 1 de enero de 2026. Comprueba siempre la fecha de vigencia de la redacción que estés leyendo, y recuerda que en este impuesto lo que cuenta es el día de tu escritura.
Si quieres comparar con otros territorios, tenemos cómo funciona el ITP en Andalucía, el ITP en Madrid, el ITP y AJD en Bizkaia, el ITP y AJD en Gipuzkoa y el resumen de los impuestos por comunidad autónoma.
Quédate con lo esencial. El ITP en Asturias es del 8 % hasta 300.000 euros, del 9 % hasta 500.000 y del 10 % por encima, y baja al 4 % o al 6 % si vas a vivir en la casa y eres joven de hasta 35 años, familia numerosa, familia monoparental o mujer víctima de violencia de género, o si el inmueble está en una zona rural de un concejo en crisis demográfica o en riesgo de despoblamiento.
Y quédate con las cuatro cosas que la gente descubre tarde. Una: no es una escala por tramos, es un tipo único sobre todo el valor, así que cruzar los 300.000 euros por un céntimo cuesta 3.000 euros y cruzar los 150.000 del tipo reducido cuesta otros 3.000. Dos: en la tarifa general del artículo 26 el tipo se elige por el valor íntegro del inmueble aunque solo compres una parte, y ese valor sale del valor de referencia del Catastro si es mayor que el precio. La tabla reducida del artículo 32 bis habla solo de «valor del inmueble» y no repite esa coletilla, así que si compras una parte y vas al tipo reducido, pregúntalo antes de autoliquidar. Tres: los tipos reducidos no piden ni renta ni patrimonio, pero exigen habitar la casa en seis meses y quedarte tres años. Y cuatro: el plazo es de treinta días hábiles y la presentación tiene que hacerse en la sede o en las oficinas del Ente Público, o se tiene por no presentada.
El último recordatorio, que es el que ahorra dinero años después: guarda el modelo 600 pagado. Ese ITP suma al valor de adquisición de la vivienda y le resta ganancia patrimonial a tu futura renta cuando la vendas.
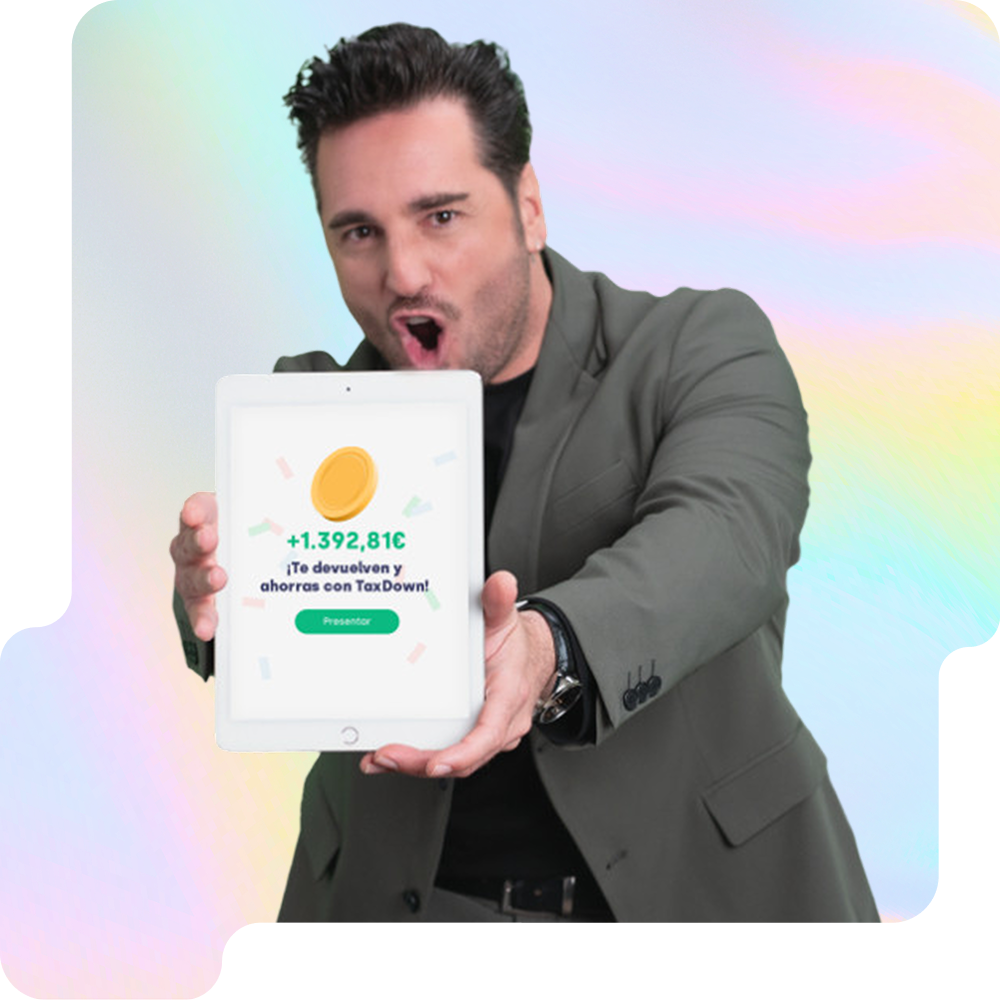
¿Y si no quieres pelearte tú con la tarifa, el valor de referencia y la lista de concejos? No te rayes, para eso estamos. Empieza gratis con nosotros y deja que tu equipo fiscal revise tu caso, tu vivienda y tu renta sin que pagues ni un euro de más.

TaxDown es la plataforma española que te ayuda a hacer tu declaración de la renta de forma fácil, rápida y con el máximo ahorro. Colaborador social de la Agencia Tributaria, cuenta con más de 150 expertos fiscales que revisan cada declaración.

Haz la declaración desde donde quieras.

Pero todavía puedes presentar tu declaración fuera de plazo.
Haz la declaración desde donde quieras.