Modelo 200: Qué es y cómo se rellena

Guía del modelo 200: quién debe presentarlo, fechas y cómo declarar el Impuesto sobre Sociedades sin errores. Entra y te ayudamos.

Actualizado en:
8/10/2026
Resumiendo:
El modelo 200 es el formulario para declarar el Impuesto sobre Sociedades en España. Lo presentan casi todas las sociedades, como las S.L. y las S.A., aunque no hayan tenido actividad o hayan perdido dinero. Si el año fiscal de tu empresa va de enero a diciembre, el plazo acaba el 25 de julio del año siguiente. Si ese día cae en sábado, domingo o festivo, se alarga hasta el siguiente día que no sea sábado, domingo ni festivo. Aquí te explicamos quién debe presentarlo y cómo hacerlo paso a paso.

El modelo 200 es el formulario que las empresas utilizan para declarar el Impuesto sobre Sociedades. Es el impuesto que pagan las empresas por los beneficios que obtienen en un año. Con este modelo, básicamente le cuentas a Hacienda cómo te ha ido: cuánto has ganado, cuánto te has gastado y, al final, cuánto te toca pagarles o si, con un poco de suerte, te devuelven algo. ¡Vamos a desglosarlo! 

Contenidos:

¿Qué es el modelo 200 y para qué sirve? 

Es el documento oficial para la declaración anual del Impuesto sobre Sociedades. Según la Agencia Tributaria (Hacienda), también lo usan las empresas extranjeras que operan en España con un establecimiento permanente, como una sucursal u oficina, y algunas entidades creadas en el extranjero con presencia en España. Con él declaran el Impuesto sobre la Renta de no Residentes, el que pagan en España quienes no viven aquí. Si tu sociedad es española, esta parte no va contigo. Su misión principal (además de dar un poco de dolor de cabeza…) es que las empresas declaren sus resultados económicos del último año, con sus ingresos y sus gastos, y las deducciones y bonificaciones (rebajas del impuesto) que puedan aplicar. De esta manera, se calcula la cantidad del impuesto que corresponde abonar o, en su caso, solicitar su devolución. 
¿Quién está obligado a presentar el modelo 200? 

Cuando hablamos del Impuesto sobre Sociedades, la Agencia Tributaria no se anda con chiquitas: si tu negocio es una sociedad (una S.L. o una S.A., por ejemplo), lo más seguro es que te toque presentar el modelo 200. Y si es una S.L. o una S.A., sí o sí. Si eres autónomo, vives en España y trabajas sin sociedad, este modelo no es para ti. Aquí no hay margen para la improvisación.  

Este impuesto no discrimina: también afecta a las sociedades que han tenido un año de pena y han registrado pérdidas. Así que, sí, incluso si tu negocio ha pasado más tiempo con números rojos que un semáforo en hora punta, también te toca rendir cuentas. Vamos a desgranar quiénes están obligados a presentar este modelo y quiénes se libran. 

Entidades obligadas 

El modelo 200 no es exclusivo de las grandes multinacionales; afecta a casi todas las sociedades y entidades residentes en España, hayan tenido muchos ingresos o un año sin actividad. El artículo 7 de la Ley 27/2014 del Impuesto sobre Sociedades obliga a pagarlo a las personas jurídicas residentes en España, es decir, a las sociedades y demás entidades que tienen derechos y obligaciones propios, distintos de los de sus socios. Quedan fuera las sociedades civiles sin objeto mercantil, que son las que se dedican a actividades agrícolas, ganaderas, forestales, mineras, pesqueras o profesionales. Ojo, esto vale solo para las sociedades civiles: una S.L. o una S.A. lo presenta siempre, se dedique a lo que se dedique. También obliga a algunas entidades sin personalidad jurídica, como los fondos de inversión o las uniones temporales de empresas. Estas son las principales entidades obligadas: 

  • Sociedades Mercantiles: Esto incluye a las archiconocidas Sociedades Anónimas (S.A.) y Sociedades de Responsabilidad Limitada (S.L.). Todas tienen que presentarlo, sean grandes o pequeñas. 
  • Sociedades Estatales, Autonómicas, Provinciales y Locales: las sociedades mercantiles que crean el Estado, las comunidades autónomas, las diputaciones o los ayuntamientos también están obligadas. 
  • Fondos de Inversión y Capital Riesgo: el contribuyente es el propio fondo, así que tiene que presentar el modelo 200, sí o sí. 
  • Fondos de Pensiones: aunque tienen sus propias reglas fiscales, también están obligados a declarar sus resultados. 
  • Agrupaciones de Interés Económico (AIE): Las AIE se constituyen cuando varias empresas quieren colaborar en proyectos específicos y, aunque tengan un carácter colaborativo, no se escapan de esta declaración. 
  • Uniones Temporales de Empresas (UTE): Cuando varias empresas se unen temporalmente para realizar un proyecto, como suele ocurrir en grandes obras de infraestructura, esta figura también queda encuadrada dentro de la obligación de presentar el modelo 200. 

Ojo si tu sociedad tributa en el País Vasco o en Navarra. Según la normativa que se le aplique, presentará el Impuesto sobre Sociedades ante su Hacienda foral, ante la Agencia Tributaria o ante las dos. Y no depende solo de dónde tenga el domicilio fiscal: si el año anterior su volumen de operaciones (lo que vendió o cobró por sus servicios, sin IVA) pasó de 10 millones de euros, tributa a cada Administración según lo que haya vendido o prestado en cada territorio, tenga el domicilio donde lo tenga. En los años fiscales que empiezan desde 2026, ese límite sube a 12 millones. 

Exenciones y excepciones del modelo 200 

Aunque la lista de entidades obligadas es bastante extensa, existen algunas exenciones y excepciones que vale la pena mencionar. No todas las entidades deben pasar por este trámite. Aquí van algunas de ellas: 
  • Entidades totalmente exentas: el Estado, las comunidades autónomas, las entidades locales (como los ayuntamientos) y otros organismos públicos que enumera la ley no tienen que presentar el modelo 200. Sus sociedades mercantiles, en cambio, sí lo presentan. 
  • Entidades sin fines lucrativos: las que no se acogen a la ley de mecenazgo (la Ley 49/2002) y otras entidades que enumera la ley del impuesto, como los colegios profesionales, las asociaciones empresariales, las cámaras oficiales, los sindicatos o las uniones y federaciones de cooperativas, no tienen que presentar este modelo si cumplen a la vez tres requisitos. El primero, que sus ingresos totales no pasen de 75.000 € al año. El segundo, que sus ingresos por rentas no exentas (las que sí pagan impuesto) no pasen de 2.000 € al año. Y el tercero, que todas esas rentas lleven retención, es decir, que quien se las pagó ya haya adelantado a Hacienda una parte. 
  • Comunidades de bienes y sociedades civiles sin objeto mercantil: no pagan este impuesto ni presentan el modelo 200, porque lo que ganan se reparte entre sus socios (en una comunidad de bienes, los comuneros), que lo declaran en su propio impuesto. Una comunidad de bienes es, por ejemplo, un local que heredan varios hermanos y alquilan. Eso sí, si tienen una actividad económica o sus rentas pasan de 3.000 € al año, presentan cada año otra declaración, el modelo 184. Ojo, no todas las entidades sin personalidad jurídica (las que no son una persona distinta de sus miembros) se libran: los fondos de inversión o las UTE sí lo presentan. 
  • Entidades parcialmente exentas: las fundaciones y asociaciones declaradas de utilidad pública que aplican el régimen especial de la Ley 49/2002 no pagan impuesto por una parte de sus ingresos, por ejemplo, por los donativos que reciben, pero siempre tienen que presentar el modelo 200 y declarar todos sus ingresos, también los exentos. 

Plazos de presentación del modelo 200 

El modelo 200 tiene un plazo de presentación que puede parecer un poco complicado, pero es fácil si lo desglosamos. Tienes 25 días para presentarlo, que empiezan a contar cuando han pasado seis meses desde que terminó tu año fiscal. Los 25 días son naturales: se cuentan todos, también los sábados, los domingos y los festivos. Así lo fija el artículo 124 de la Ley 27/2014 del Impuesto sobre Sociedades. Solo cambia el último día: si cae en sábado, domingo o festivo, el plazo se alarga. 

Por ejemplo, imagina que tu año fiscal va del 1 de enero al 31 de diciembre (lo que se llama “año natural”). Entonces, al terminar el año el 31 de diciembre, cuentas seis meses: enero, febrero, marzo, abril, mayo y junio. Eso te lleva hasta el 30 de junio. A partir de ahí, tienes 25 días más para presentar el modelo 200, es decir, hasta el 25 de julio. 

Si tu año fiscal acaba otro día, cuenta los seis meses de fecha a fecha. Por ejemplo, si termina el 30 de junio, los seis meses acaban el 30 de diciembre y el plazo termina el 24 de enero del año siguiente. También aquí, si ese día cae en sábado, domingo o festivo, el plazo se alarga hasta el siguiente día que no sea sábado, domingo ni festivo (por ejemplo, el 24 de enero de 2027 es domingo).

En resumen: si tu año fiscal es igual que el año natural, el último día para presentar el modelo 200 es el 25 de julio del año siguiente. Si ese día cae en sábado, domingo o festivo, el plazo se alarga hasta el siguiente día que no sea sábado, domingo ni festivo. Por ejemplo, para el año fiscal 2025, el 25 de julio de 2026 fue sábado y el plazo acabó el lunes 27 de julio de 2026. Puedes consultar los trámites de cada campaña en la ficha del modelo 200 de la Agencia Tributaria. 
Elige el plan que mejor se adapta a ti
Más allá de la declaración anual, escoge tu plan por un solo pago para todo el año
Haz la declaración con nuestra app y nosotros la revisamos.
desde35€al año
Incluye:
App intuitiva y guiada para realizar la declaración de la renta.
Cálculo y optimización de resultado
Acceso a base de conocimiento fiscal.
Soporte vía chatbot
Revisión final de expertos
Presentación ante Hacienda
Respuesta a notificaciones de la AEAT
Soporte vía email en 24h
Solicitud de deducciones por paternidad, maternidad y familia numerosa
Empieza Gratis
Ideal si buscas ayuda y asesoramiento en tiempo real.
desde45€al año
Incluye:
App intuitiva y guiada para realizar la declaración de la renta.
Cálculo y optimización de resultado
Acceso a base de conocimiento fiscal.
Soporte vía chatbot
Revisión final de expertos
Presentación ante Hacienda
Respuesta a notificaciones de la AEAT
Soporte vía email en 24h
Solicitud de deducciones por paternidad, maternidad y familia numerosa
Chat directo con tu asesor fiscal
Empieza ahora
Para quien prefiere dejar todo en manos de profesionales.
desde65€al año
Incluye:
App intuitiva y guiada para realizar la declaración de la renta.
Cálculo y optimización de resultado
Acceso a base de conocimiento fiscal.
Soporte vía chatbot
Revisión final de expertos
Presentación ante Hacienda
Respuesta a notificaciones de la AEAT
Soporte vía email en 24h
Solicitud de deducciones por paternidad, maternidad y familia numerosa
Chat directo con tu asesor fiscal
Tu experto hace todo el proceso
Estudio de declaraciones pasadas
Rentas complejas
Modelo 149: Solicitud ley Beckham
Modelo 151: Ley Beckham
Modelo 210: No residentes
Empieza ahora
El precio final depende de tu situación fiscal y se confirma siempre antes de pagar. FULL: trazabilidad y segundos trámites de residencia no incluidos. Actualmente el plan FULL no está disponible para régimen foral.

Guía paso a paso para completar el modelo 200 

Antes de empezar, ten a mano los documentos que te listamos después de los pasos. Veamos paso a paso:

Paso 1: Entra en Sociedades WEB, el programa de Hacienda

Sociedades WEB se abre desde la página del modelo 200 de la Agencia Tributaria, que es Hacienda. Puedes entrar con el certificado electrónico de la sociedad. También puede presentar por ella otra persona, como tu gestoría, si está apoderada por la sociedad o es colaboradora social (autorizada por Hacienda para presentar declaraciones de otros).

Esa persona entra con su propia identificación. El certificado electrónico le vale siempre. Si es apoderada, la ayuda de la Agencia Tributaria admite también Cl@ve Móvil o eIDAS (la identificación electrónica de otro país de la Unión Europea). Si es colaboradora social, necesita el certificado. Cuando esa persona escribe el NIF de la sociedad, Sociedades WEB comprueba que está autorizada y, si no lo está, no la deja seguir. Esto vale también si eres el dueño o el administrador: si entras con tu certificado personal o con Cl@ve Móvil, y no con el certificado de la sociedad (el certificado de representante que se expide a quien la representa, como su administrador), tienes que estar apoderado por ella. Si tu sociedad tributa en el País Vasco o en Navarra, pregunta antes en su Hacienda foral dónde y cómo debe presentar.
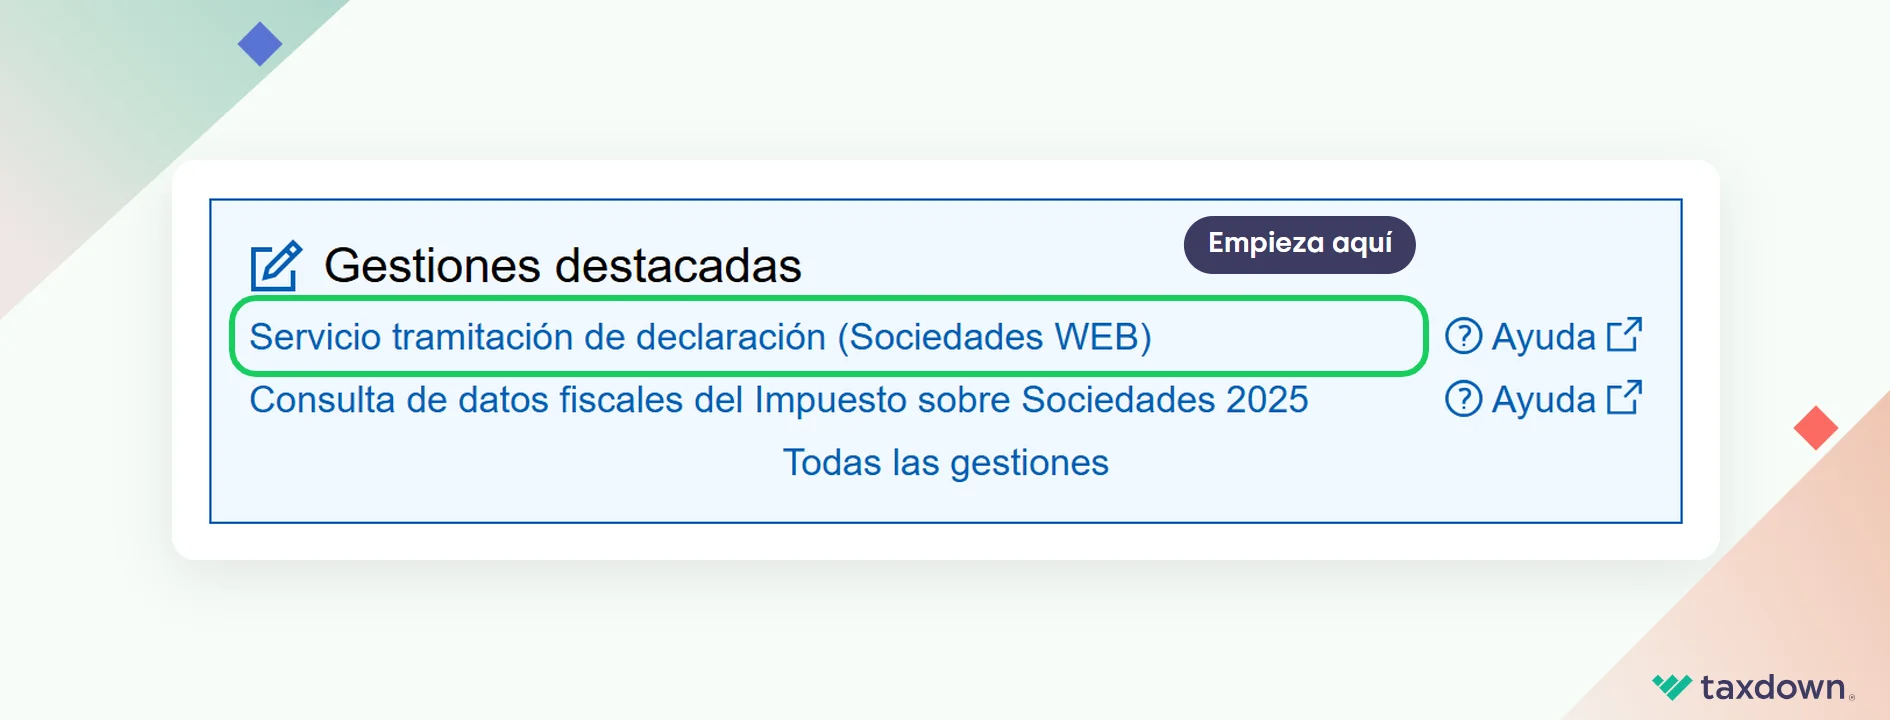
Página del modelo 200 en la sede de la Agencia Tributaria con el acceso a Sociedades WEB resaltado

Paso 2: Escribe el NIF de la sociedad y elige cómo empezar

En la primera ventana, «Datos identificativos», escribe el NIF de la sociedad (el antiguo CIF) y su razón social, que es su nombre oficial. Pulsa «Aceptar» para empezar una declaración nueva, o «Importar» si ya tienes la declaración en un fichero .200, el formato que publica Hacienda para hacerla con otros programas.

Si antes quieres hacer pruebas, Hacienda tiene un simulador que no pide certificado, Sociedades WEB Open, pero desde él no se puede presentar. Si lo que preparas en el simulador no tiene errores, puedes exportarlo a un fichero e importarlo en Sociedades WEB para presentarlo.
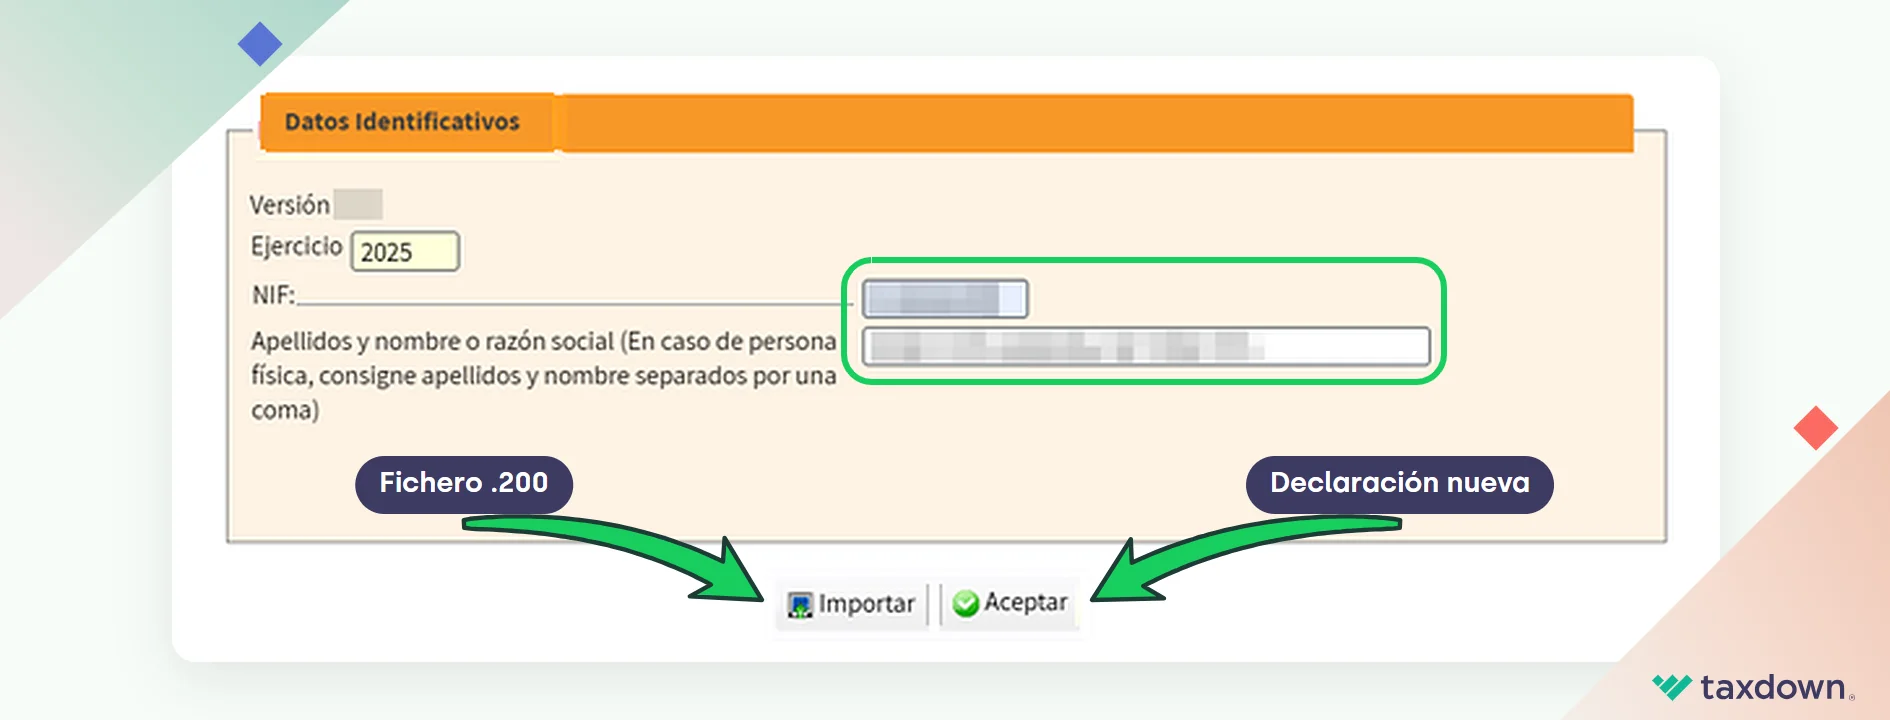
Ventana Datos identificativos de Sociedades WEB para empezar el modelo 200

Paso 3: Indica qué tipo de sociedad es y cuál es su año fiscal

En «Caracteres de la declaración» marcas las casillas que describen cómo es tu sociedad, por ejemplo, si no tuvo ni ingresos ni gastos en todo el año. También pones las fechas de su año fiscal y marcas cuánto facturó sin IVA en los 12 meses anteriores al inicio de ese año fiscal. Hay tres opciones: menos de 20 millones de euros, de 20 a 60 millones (sin llegar a 60) y 60 millones o más. Si tu año fiscal es 2025 y va de enero a diciembre, esos 12 meses son 2024.

Revisa todo antes de pulsar «Aplicar», porque estas casillas condicionan el resto de la declaración y luego solo se pueden cambiar algunas, con el botón «Modificar caracteres». Justo después, Sociedades WEB te deja cargar los datos de tus cuentas del año, como el balance y la cuenta de pérdidas y ganancias, desde un fichero XML con el formato que publica Hacienda. Es opcional, pero solo se puede hacer en ese momento, al crear la declaración. Si no lo cargas, esos datos se escriben a mano.
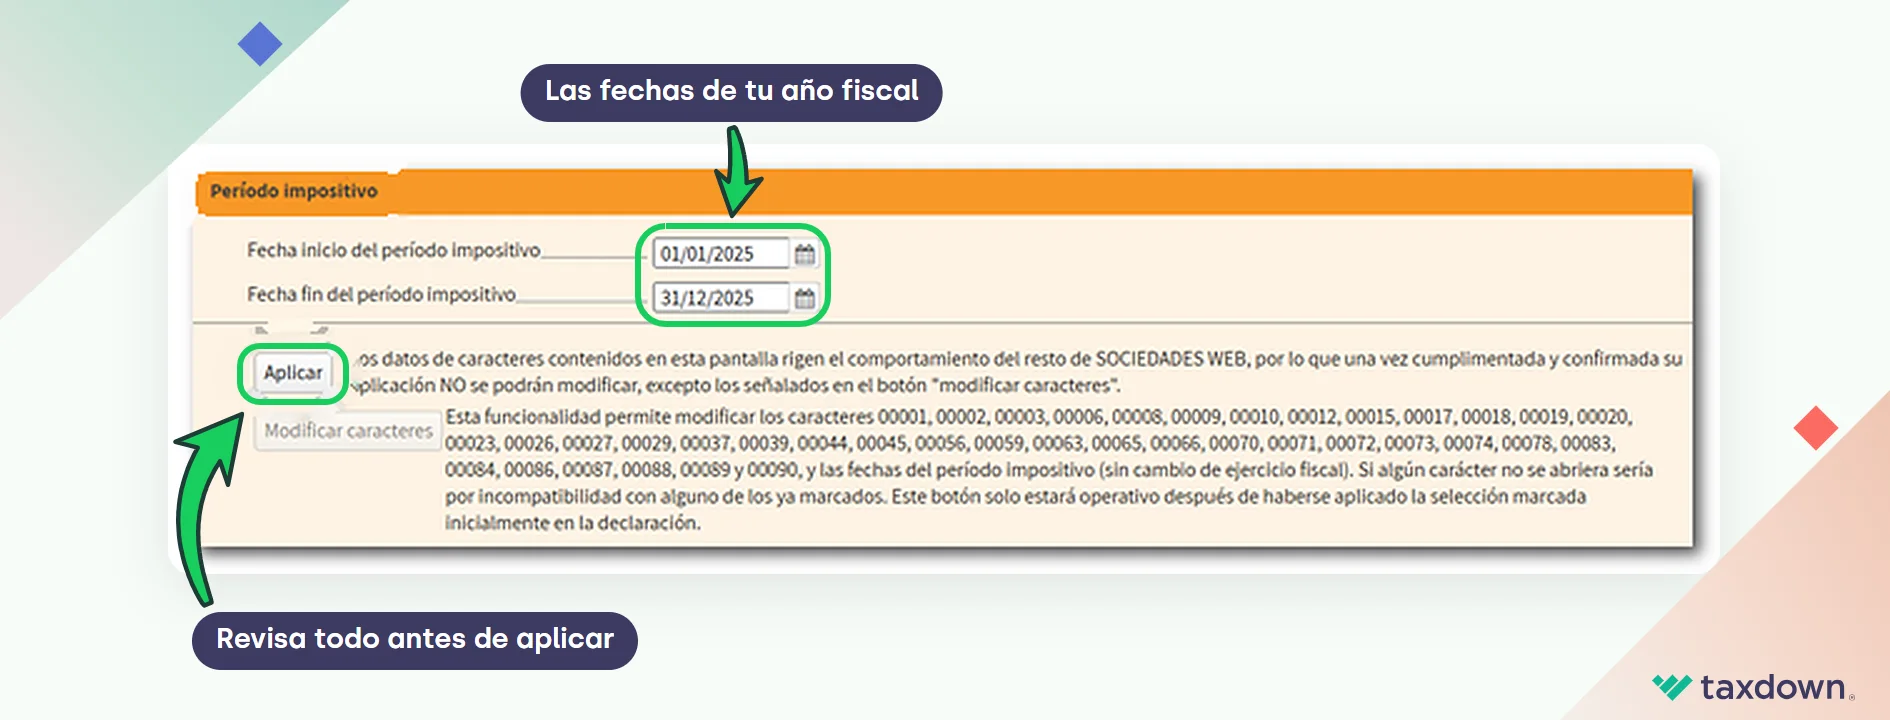
Pantalla Caracteres de la declaración del modelo 200 con las fechas del periodo impositivo y el botón Aplicar

Paso 4: Revisa los datos que Hacienda ya tiene de tu sociedad

Los datos fiscales son lo que Hacienda ya sabe de tu sociedad, como lo que le comunicaron quienes le pagaron algo (por ejemplo, un banco) o los adelantos del impuesto que hizo la sociedad. Si su año fiscal va del 1 de enero al 31 de diciembre, Sociedades WEB los vuelca solos y puedes verlos con el botón «Datos fiscales».

Si presenta un colaborador social, si el año fiscal es otro o si la entidad no tiene personalidad jurídica (una UTE o un fondo de inversión, por ejemplo), no se vuelcan y toca escribirlos a mano. Si tu año fiscal es otro, ten en cuenta que esos datos son de enero a diciembre: cuenta solo lo que caiga dentro de tus fechas. En todos los casos, corrige en la declaración lo que no cuadre con tu contabilidad, porque los datos fiscales son solo una ayuda.
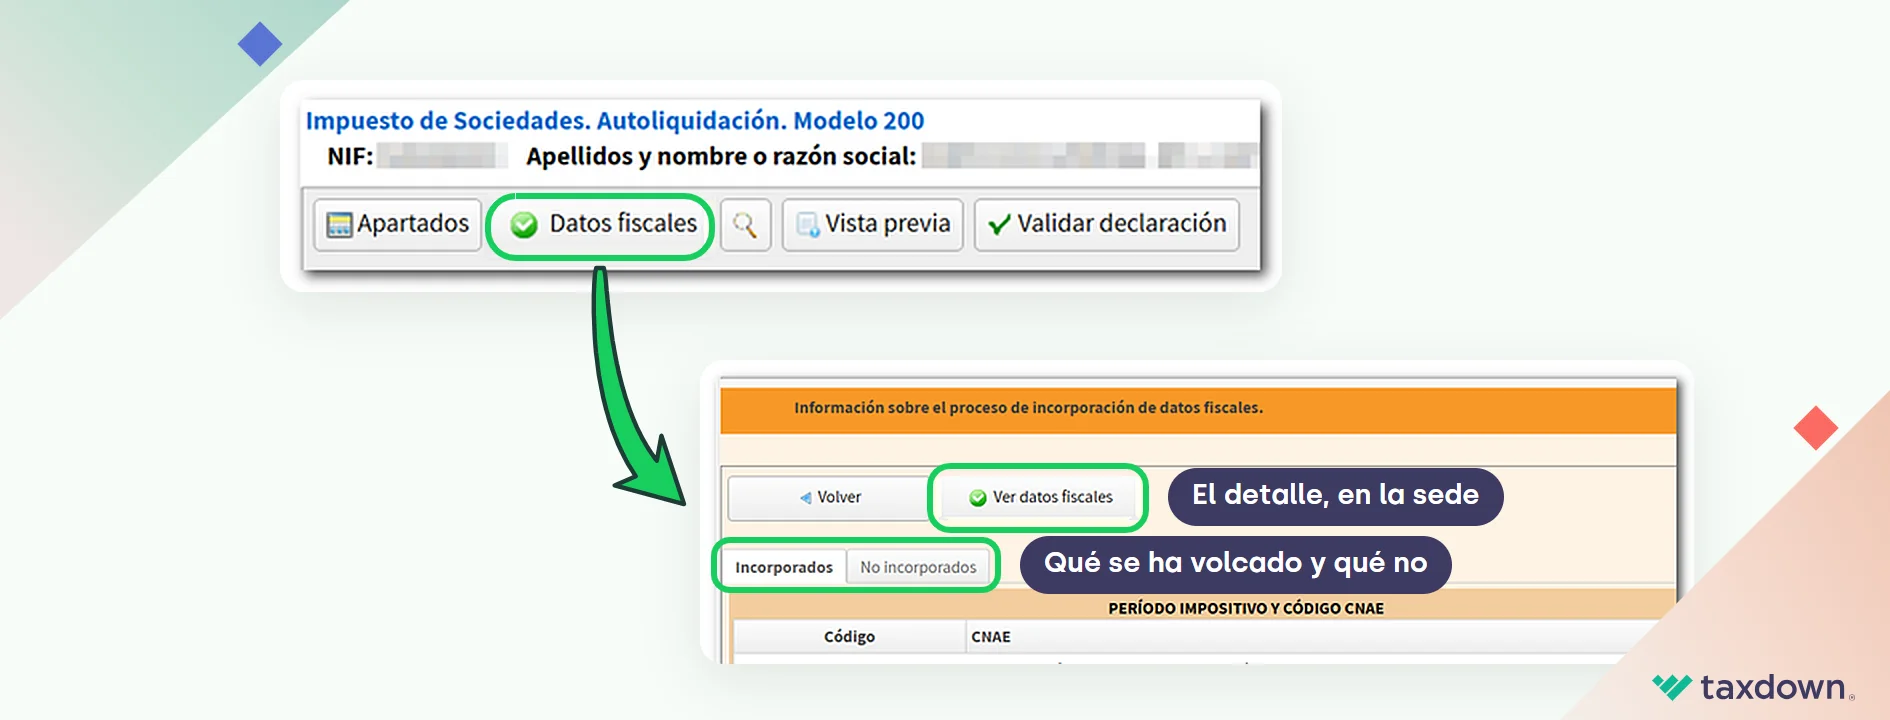
Botón Datos fiscales de Sociedades WEB y lista de datos incorporados al modelo 200

Paso 5: Rellena la declaración a partir de tus cuentas

Una parte de la declaración son tus cuentas del año: el balance y la cuenta de pérdidas y ganancias, que copias de tu contabilidad (o que ya cargaste con el fichero XML del paso 3). El impuesto se calcula sobre el resultado de esas cuentas, el beneficio o la pérdida, pero corregido con los ajustes que pide la ley. Por ejemplo, una multa que pagó la sociedad es un gasto en tus cuentas, pero la ley no deja restarla en el impuesto, así que se suma al resultado en la casilla 01815 de la página 12. Al rellenar una casilla de ajuste se abre un cuadro de detalle para explicarlo.

En la página 14 pones el tipo de gravamen, el porcentaje del impuesto que le toca a tu sociedad (casilla 00558). El general es el 25 %, pero en los años fiscales que empiezan en 2025 hay tipos más bajos:

  • Si el año anterior la sociedad facturó menos de 1 millón de euros, paga el 21 % por los primeros 50.000 € de base imponible (el beneficio sobre el que se calcula el impuesto) y el 22 % por el resto. Si el año fiscal dura menos de 12 meses, esos 50.000 € se reducen en proporción a los días que dura. Si forma parte de un grupo, cuenta lo que facturó todo el grupo. También se suma lo que facturaron todas las sociedades que controla una misma persona, por ejemplo porque tiene más de la mitad de los votos en cada una. Lo mismo si las controla junto con su cónyuge o con parientes hasta el segundo grado, como padres, hijos, hermanos, abuelos, nietos, suegros o cuñados.
  • Las demás sociedades de reducida dimensión, que te explicamos más abajo, pagan el 24 %.
  • Una sociedad nueva que hace una actividad económica paga el 15 % el primer año en que tiene base imponible positiva y el siguiente, salvo excepciones: por ejemplo, si forma parte de un grupo, si se queda con una actividad que ya hacía una persona o empresa vinculada o si, el año antes de crearse la sociedad, esa actividad la hacía una persona que tiene más de la mitad de ella.

Ninguno de estos tipos rebajados vale para una sociedad patrimonial, que paga el 25 %. En los años fiscales que empiezan en 2026 bajan otra vez: el 19 % y el 21 % para las que facturaron menos de 1 millón, y el 23 % para las demás de reducida dimensión.

Para moverte entre páginas usa el botón «Apartados» o las flechas, y para buscar una casilla, la lupa. Pulsa «Guardar» a menudo y, si sales, al volver podrás seguir con «Continuar sesión».
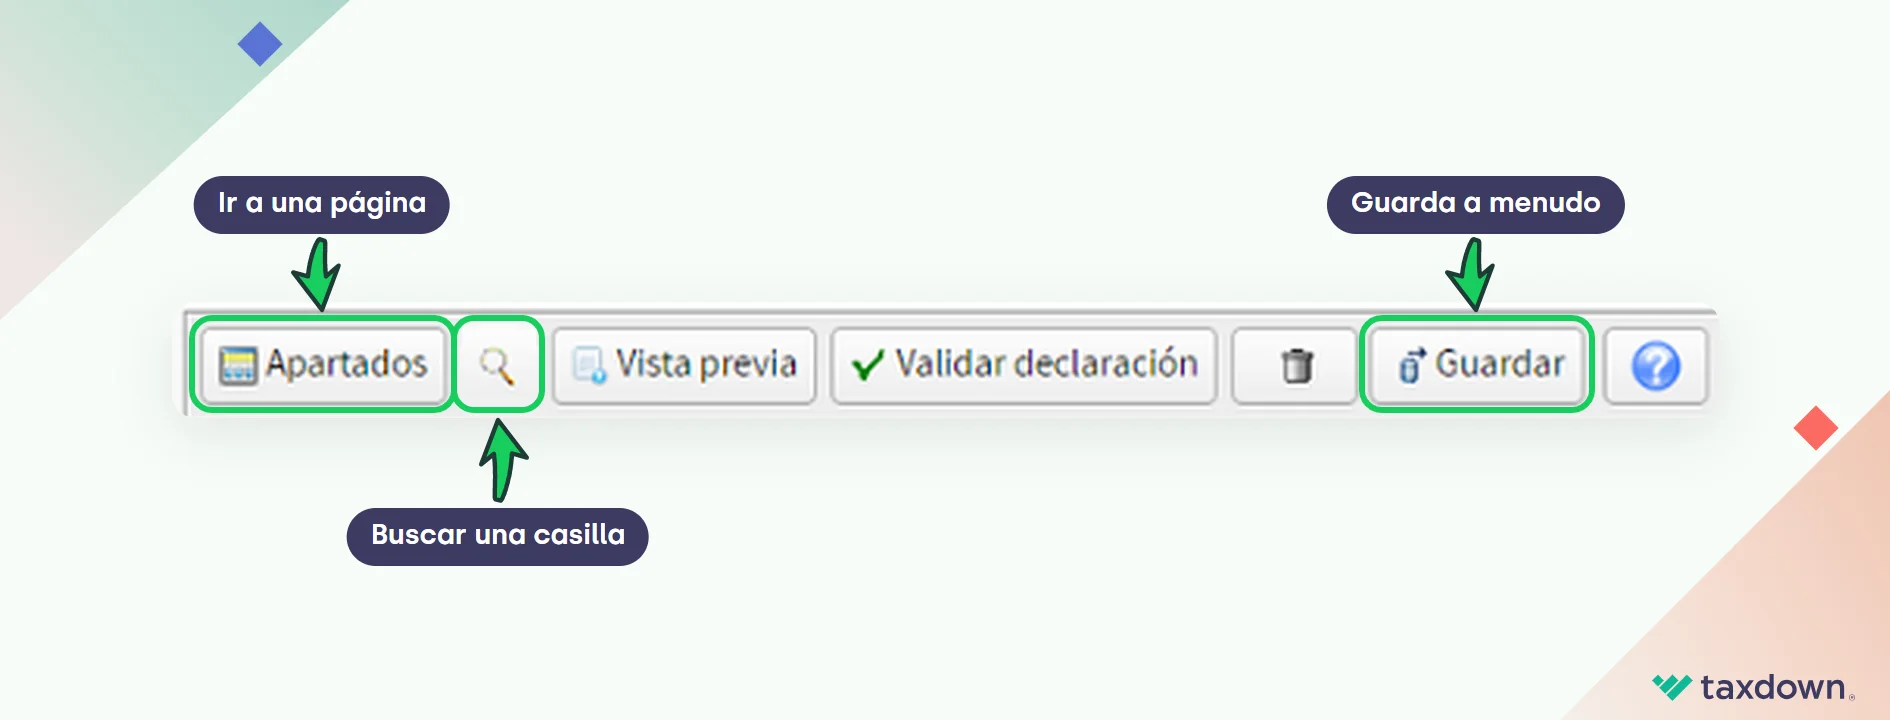
Barra de herramientas de Sociedades WEB con los botones Apartados, buscar y Guardar

Paso 6: Valida la declaración y corrige los errores

Pulsa «Validar declaración» y verás una lista de errores, advertencias y avisos, con un botón que te lleva a cada casilla. Los errores tienes que corregirlos para poder presentar.

Las advertencias y los avisos no impiden presentar, pero revísalos: una advertencia señala un posible error u olvido que Hacienda podría pedirte corregir más adelante. Cuando aparezca «No existen errores», ya puedes presentar.
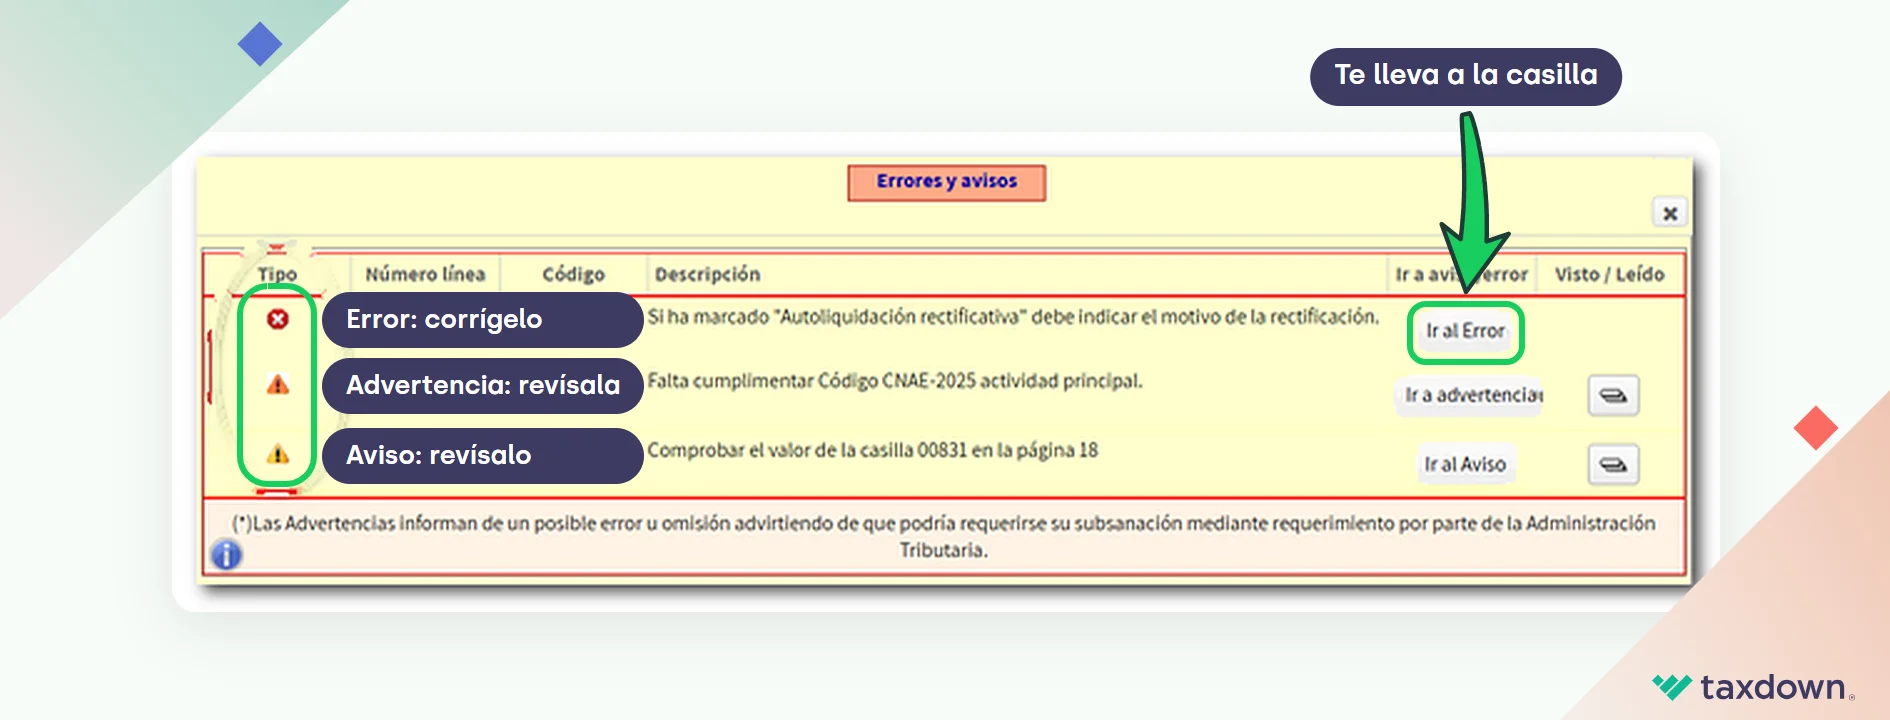
Lista de errores, advertencias y avisos al validar el modelo 200 en Sociedades WEB

Paso 7: Presenta y paga, o pide la devolución

Pulsa «Presentar declaración», elige qué hacer con el resultado y termina marcando «Conforme» y pulsando «Firmar y Enviar». Si sale a pagar, paga en el momento con cargo en cuenta, con tarjeta o con Bizum. Si no puedes pagarlo todo, elige en el desplegable una de las opciones de reconocimiento de deuda y pide un aplazamiento o un fraccionamiento (pagar más tarde o a plazos, con intereses de demora) antes de que termine tu plazo de presentación. Si presentas tarde, pídelo a la vez que la declaración. Si lo pides más tarde, la deuda ya cuenta como no pagada a tiempo y Hacienda le suma un recargo de entre el 5 % y el 20 % de lo que debes.

Presentar tarde también tiene un coste, aunque Hacienda no te lo haya pedido: un recargo del 1 % de lo que salga a pagar más otro 1 % por cada mes completo de retraso, o del 15 % más intereses de demora si pasan más de 12 meses. Si no sale nada a pagar, te pueden multar con 100 €.

También puedes domiciliar el pago, es decir, que Hacienda lo cobre de una cuenta de la sociedad el último día del plazo (en 2026 fue el 27 de julio). Solo se puede si tu año fiscal acabó el 31 de diciembre, y hay que presentar la declaración unos días antes del final del plazo (en 2026, hasta el 22 de julio). Estas fechas cambian cada año: las fija la orden que aprueba el modelo de ese año. Si sale a devolver, elige la solicitud de devolución e indica la cuenta (IBAN) donde quieres cobrarla.
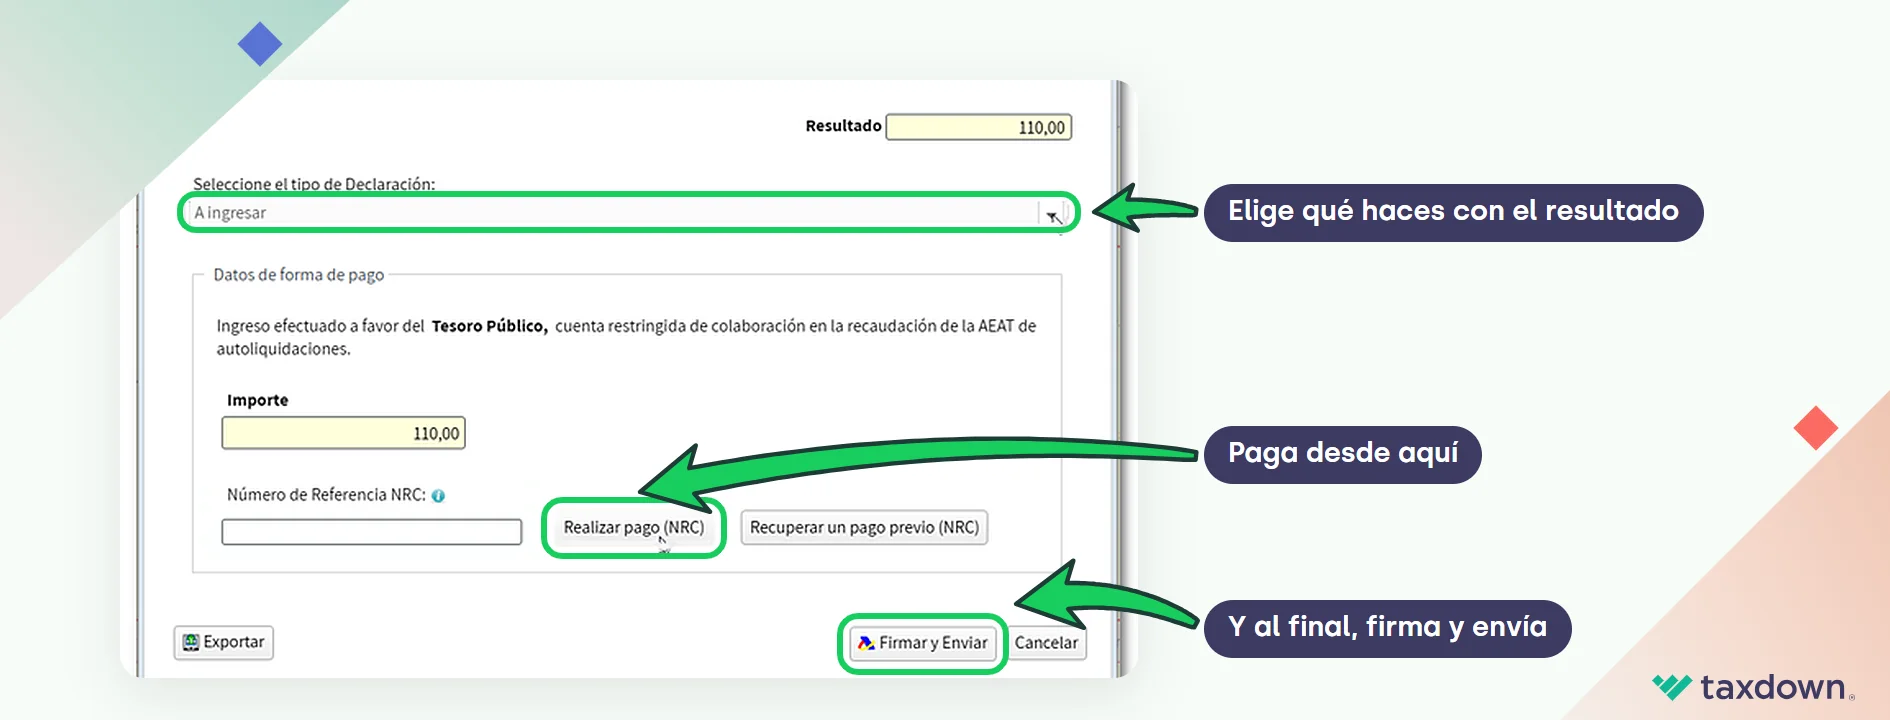
Ventana Formalizar Ingreso/Devolución del modelo 200 para pagar o pedir la devolución

Paso 8: Guarda el justificante de presentación

Si todo va bien, verás que la presentación se ha hecho con éxito y un PDF con el justificante y la copia de la declaración. Guárdalo, porque es tu prueba de que presentaste, y lleva un código seguro de verificación (CSV) para comprobar que es auténtico.

Si pierdes el justificante, puedes recuperar la copia en el trámite «Consulta de declaraciones presentadas» de la Agencia Tributaria. Si luego ves un error, corrígelo con el botón «Modificar declaración», que prepara una declaración nueva que corrige la anterior (lo que Hacienda llama autoliquidación rectificativa). Si la presentas cuando ya ha acabado el plazo y sale más a pagar, cuenta como presentada tarde y lleva el recargo del paso 7 sobre lo que pagues de más. Si el error está en los caracteres de la declaración (lo que marcaste en el paso 3), empieza con «Nueva declaración» y marca que es una autoliquidación rectificativa.
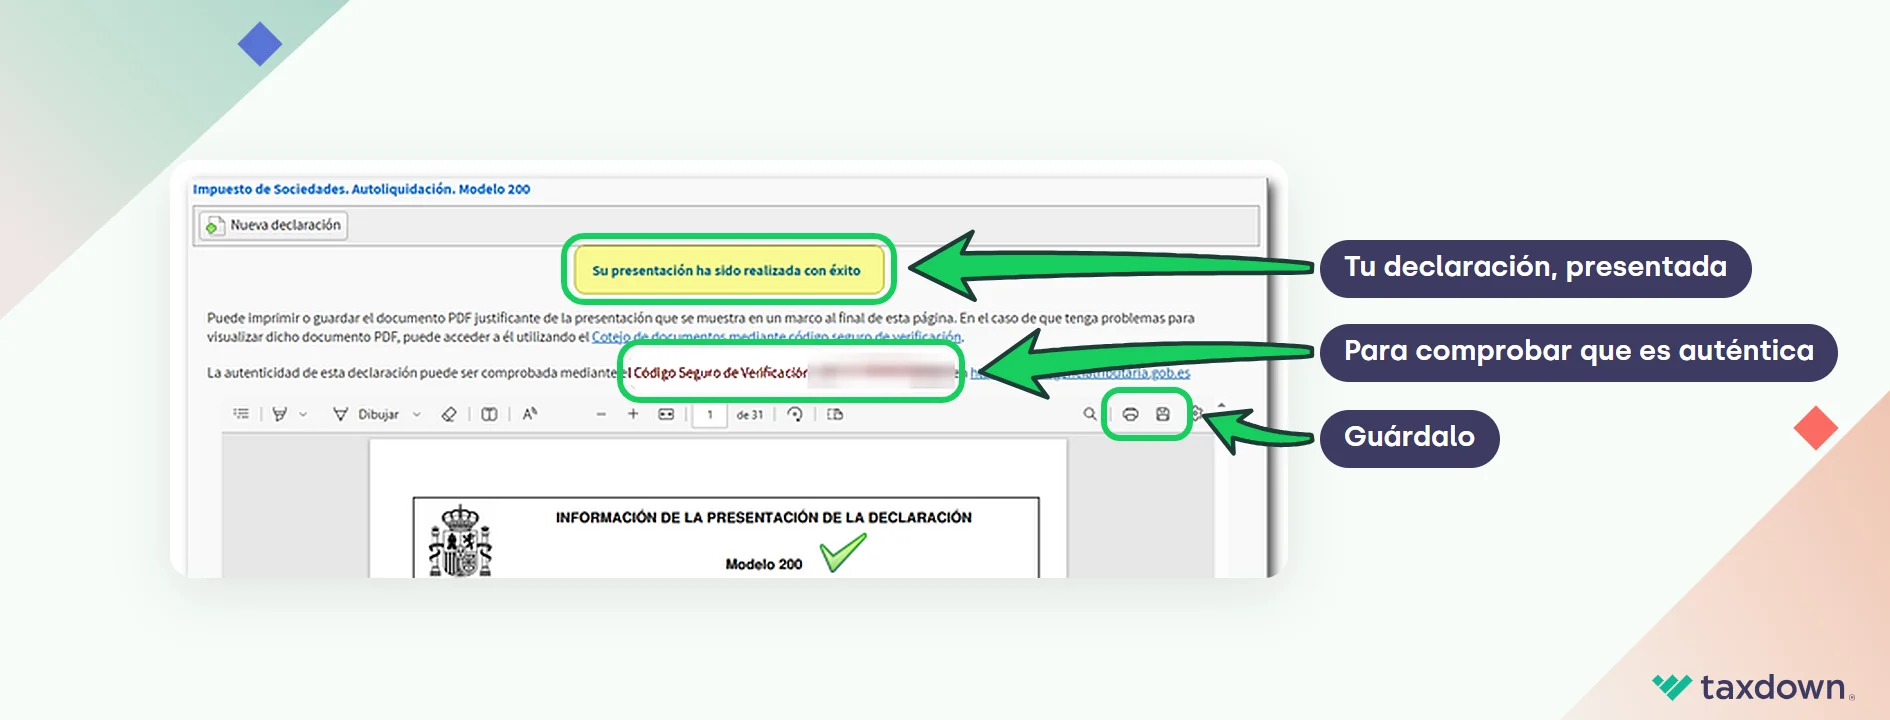
Confirmación de presentación del modelo 200 con el código seguro de verificación y el justificante en PDF

Documentos que necesitas para el modelo 200

Antes de empezar, reúne estos documentos. Los necesitas para rellenar la declaración y para demostrar lo que declaras si Hacienda te lo pide:

  • Las cuentas anuales del año fiscal y la contabilidad de la que salen. Las cuentas anuales incluyen el balance y la cuenta de pérdidas y ganancias, que también van en la declaración, y el impuesto se calcula a partir de su resultado.
  • Los pagos fraccionados que hizo la sociedad (modelo 202), si los hizo. Son adelantos del impuesto que se pagan en abril, octubre y diciembre, y en la declaración se restan de lo que toca pagar. No todas las sociedades tienen que hacerlos: te lo explicamos en nuestra guía del modelo 202.
  • Los certificados de retenciones e ingresos a cuenta. Recogen la parte del impuesto que adelantaron por tu sociedad quienes le pagaron algo: por ejemplo, el banco por los intereses, otra sociedad por los dividendos que le repartió o el inquilino de un local que tu sociedad le alquila. Esa parte también se resta, y quien la retuvo tiene que darte el certificado.
  • Las bases imponibles negativas de años anteriores. Son pérdidas fiscales de otros años que aún no has restado, y puedes restarlas del beneficio de este año con límites. Solo cuentan las que se declararon en el modelo 200 de su año o las que fijó Hacienda al revisar ese año. Guarda la declaración de cada año con pérdidas y tu contabilidad. Hacienda puede revisarlas durante los diez años siguientes al final del plazo de la declaración del año en que tuviste esas pérdidas. Pasado ese tiempo ya no puede revisarlas, pero, si quieres seguir restándolas, tienes que poder demostrarlas: con esa declaración, con tu contabilidad y con la prueba de que la depositaste en el Registro Mercantil.
  • Los justificantes de cada deducción que apliques. Las deducciones rebajan el impuesto solo si cumples sus requisitos, así que guarda las facturas y los documentos que lo prueban. Y si más adelante dejas de cumplir alguno, por lo general tendrás que devolver lo deducido, con intereses de demora, en la declaración del año en que lo incumplas.
  • Los NIF de socios, administradores y empresas de las que tu sociedad es socia. Sociedades WEB no deja presentar si alguna persona o entidad está mal identificada.
  • El código de actividad (CNAE). Es el código que dice a qué se dedica tu sociedad, y la declaración del año fiscal 2025 ya usa la nueva lista, la CNAE-2025.
  • Una cuenta bancaria. La necesitas para domiciliar el pago o para cobrar una devolución. Si domicilias, la sociedad tiene que ser titular de esa cuenta.
  • La identificación de quien presenta. La declaración solo se presenta por internet: con el certificado electrónico de la sociedad o, si presenta otra persona por ella, con la identificación de esa persona, que tiene que estar apoderada por la sociedad o ser colaboradora social, aunque sea su dueño o su administrador. Lo explicamos en el paso 1.

Formularios que a veces hay que presentar antes

Solo en casos concretos hay que presentar antes del modelo 200 otro formulario o modelo, también por internet, en la sede electrónica de la Agencia Tributaria. Al presentarlo te dan un número de referencia o de justificante, que luego copias en la página 21 de la declaración. Si tu sociedad no está en ninguno de estos casos, no tienes que presentar nada antes:

  • Si al corregir el resultado de tus cuentas (paso 5) restas 50.000 € o más en la casilla 00414, «otras correcciones al resultado», explica ese ajuste en el formulario de información adicional de ajustes y deducciones.
  • Si este año tu sociedad gana el derecho a una deducción de 50.000 € o más por investigación, desarrollo e innovación (I+D+i) o por reinversión de beneficios extraordinarios, presenta ese mismo formulario. Da igual que no la aplique este año y la deje para los siguientes.
  • Si tu pyme aplica la deducción por I+D+i y además la bonificación en las cotizaciones a la Seguridad Social de su personal investigador, presenta el formulario de bonificaciones. En ese formulario se incluye una memoria de los proyectos y de los investigadores.
  • Si tu sociedad aplica la Reserva para inversiones en Canarias o la de las Illes Balears (una rebaja fiscal para las empresas de esas islas que reinvierten allí sus beneficios) y adelantó inversiones con cargo a ella, presenta su formulario.
  • Si tu sociedad se benefició de incentivos del régimen fiscal de Canarias o de otras ayudas que el derecho de la Unión Europea considera ayudas de Estado, presenta el modelo 282 dentro del plazo del modelo 200. Si las ayudas son del régimen fiscal especial de las Illes Balears, el modelo es el 283.
  • Si tu sociedad es de reducida dimensión y tiene que preparar la documentación de sus operaciones vinculadas, que te explicamos justo debajo, puede hacerla con el formulario de operaciones vinculadas. Pero ese formulario no vale para todas: quedan fuera, por ejemplo, la venta de un negocio o de participaciones de sociedades que no cotizan en bolsa y las operaciones con inmuebles o con activos intangibles (como marcas o patentes), que necesitan una documentación más completa. En general, una sociedad es de reducida dimensión si facturó menos de 10 millones de euros el año anterior. Si forma parte de un grupo, cuenta lo que facturó todo el grupo. También se suma lo que facturaron todas las sociedades que controla una misma persona, por ejemplo porque tiene más de la mitad de los votos en cada una. Lo mismo si las controla junto con su cónyuge o con parientes hasta el segundo grado, como padres, hijos, hermanos, abuelos, nietos, suegros o cuñados. Y una sociedad patrimonial (la que tiene más de la mitad de su activo en valores o en bienes que no usa en su actividad) no lo es nunca.

Hay otros casos menos comunes con documentos o comunicaciones propias. Por ejemplo, los grupos que tributan juntos (presentan además el modelo 220), las fusiones y escisiones (cuando una sociedad se divide, total o parcialmente, en otras) o ciertas rentas de sociedades extranjeras que tu sociedad debe incluir en su impuesto. Los detalla el Manual práctico de Sociedades 2025 de la Agencia Tributaria.

Ojo con las operaciones vinculadas

Son, entre otras, las que tu sociedad hace con socios que tienen al menos el 25 % o con sus administradores (salvo lo que cobran por ser administradores). Por ejemplo, si tienes el 25 % o más de tu sociedad, el alquiler que te paga por un local tuyo es una operación vinculada. También las que hace con el cónyuge o con los familiares de unos y otros hasta el tercer grado, de sangre o políticos (como padres, hijos, hermanos, tíos, sobrinos, suegros o cuñados; los primos ya no cuentan), y con empresas de su mismo grupo. El artículo 18 de la Ley del Impuesto sobre Sociedades obliga a valorarlas a precio de mercado, el que habrían pactado dos partes independientes.

Si con una misma persona o empresa vinculada pasan de 250.000 € en el año, la sociedad debe tener lista una documentación que justifique ese precio. No hace falta, por ejemplo, entre sociedades que tributan juntas como grupo. Si tu sociedad es de reducida dimensión, en muchos casos puede hacer esa documentación con el formulario de operaciones vinculadas que hemos visto arriba. No aportarla cuando Hacienda la pida, o aportarla incompleta, es una infracción grave con multas propias, por ejemplo, de 1.000 € por cada dato que falte.

Además, en algunos casos tienes que informar de ellas en otra declaración, el modelo 232: si con una misma persona o empresa vinculada pasan de 250.000 € en el año, si las de alguno de los tipos que la ley trata aparte (como las de inmuebles o las de participaciones que no cotizan) pasan de 100.000 € o si las de un mismo tipo (por ejemplo, alquileres) y valoradas con el mismo método, que es la forma de calcular su precio de mercado, superan la mitad de tu cifra de negocios (lo que factura tu sociedad), aunque sumen poco dinero. No cuentan, por ejemplo, las que hace con sociedades de su mismo grupo que tributan juntas. También hay que presentarlo, sea cual sea el importe, en dos casos: si la sociedad hace operaciones o tiene valores en paraísos fiscales, y si aplica la reducción del artículo 23 de la ley por ceder a personas o empresas vinculadas el uso de ciertos activos intangibles, como patentes. Esa reducción es una rebaja del beneficio sobre el que se calcula el impuesto. Se presenta aparte, del 1 al 30 de noviembre del año siguiente si tu año fiscal va de enero a diciembre. No presentarlo a tiempo es otra infracción.
En qué orden va cada cosa

  • Primero, reúne los documentos de la primera lista de este apartado.
  • Si tu caso lo pide, presenta antes los formularios previos y apunta su número de referencia.
  • Después, presenta el modelo 200 en Sociedades WEB dentro de tu plazo.
  • Si estás en alguno de los casos del modelo 232, preséntalo también en su plazo: en noviembre si tu año fiscal va de enero a diciembre.
  • Y guarda toda esta documentación, porque Hacienda puede pedírtela para comprobar la declaración.

Preguntas frecuentes

¿Qué es exactamente el Modelo 200?
El Modelo 200 es el formulario oficial con el que las sociedades calculan y declaran su Impuesto sobre Sociedades (por eso se llama autoliquidación). Lo presentan ante la Agencia Tributaria casi todas las entidades residentes en España. Si la sociedad tributa en el País Vasco o en Navarra, puede tener que presentar la declaración ante su Hacienda foral, según la normativa que se le aplique, solo ante ella o también ante la Agencia Tributaria. Le puede pasar aunque tenga el domicilio en otra comunidad, si opera allí y su volumen de operaciones del año anterior pasó de 10 millones de euros (12 millones en los años fiscales que empiezan desde 2026). Recoge el resultado de las cuentas, los ajustes que pide la ley, las deducciones y los pagos a cuenta (las retenciones y los pagos fraccionados), para calcular cuánto hay que pagar o cuánto devuelve Hacienda.
¿Quién tiene que presentar el Modelo 200?
Están obligadas casi todas las entidades residentes en España: sociedades anónimas, sociedades limitadas, fondos de inversión, fondos de pensiones, uniones temporales de empresas (UTE) y agrupaciones de interés económico (AIE). También lo presentan las empresas extranjeras que tienen un establecimiento permanente en España. La obligación se mantiene incluso si la entidad no ha tenido actividad durante el año fiscal o ha tenido pérdidas. No lo presentan, por ejemplo, el Estado, las comunidades autónomas y las entidades locales (como los ayuntamientos), que están totalmente exentos.
¿Cuándo tengo que presentar el Modelo 200?
El plazo dura 25 días naturales y empieza cuando han pasado seis meses desde el final del año fiscal. Si tu año fiscal va del 1 de enero al 31 de diciembre, tienes hasta el 25 de julio del año siguiente. Si ese día cae en sábado, domingo o festivo, el plazo se alarga hasta el siguiente día que no sea sábado, domingo ni festivo. Para el año fiscal 2025, como el 25 de julio de 2026 fue sábado, el plazo terminó el lunes 27 de julio de 2026.
¿Qué pasa si mi empresa no ha tenido actividad?
Sí, sigues obligado a presentar el Modelo 200 aunque la sociedad no haya facturado ni realizado operaciones durante el año fiscal. La obligación existe porque la sociedad existe legalmente, no por lo que haya facturado. Tendrás que presentar la declaración con resultado cero o con las pérdidas que haya tenido en el año. Si la presentas tarde, te pueden multar con 100 € (200 € si la presentas después de que Hacienda te la pida). Y si la sociedad deja de presentarla tres años seguidos, Hacienda la da de baja provisional en su índice de entidades: desde entonces el Registro Mercantil no inscribe nada nuevo de ella hasta que presente el certificado de que vuelve a estar de alta.

¡Te ayudamos con tu renta!

Con esta guía ya sabes cómo se presenta el modelo 200 de tu sociedad. Y para tu declaración de la renta, cuenta con nosotros: en TaxDown, más de 300 asesores fiscales expertos la revisan para que esté bien hecha y no se te escape ningún ahorro.

¿Damos el paso juntos? Empieza gratis con nosotros.

Autor
Equipo TaxDown
Tu declaración de la renta, bien hecha
¡Sígueme aquí!
Thank you! Your submission has been received!
Oops! Something went wrong while submitting the form.

TaxDown es la plataforma española que te ayuda a hacer tu declaración de la renta de forma fácil, rápida y con el máximo ahorro. Colaborador social de la Agencia Tributaria, cuenta con +300 asesores fiscales que revisan cada declaración.

Más información

Descarga ya nuestra app

Haz la declaración desde donde quieras.
QR para descargar la app de TaxDown
Persona usando su teléfono móvil para descargar y comenzar una declaración fiscal desde la app.
Fuera de plazo
El plazo terminó, pero aún puedes presentarla. Te ayudamos.
Presentar ahora
✕

La campaña de la renta ha terminado

Pero todavía puedes presentar tu declaración fuera de plazo.
Moneda euro TaxDown deducciones
Calcula GRATIS tu resultado